– દિલીપ દાવડા દ્વારા
- કંપની ઔદ્યોગિક અને ગ્રાહક ઉત્પાદનો માટે ટેકનોલોજી આધારિત, એસેટ-લાઇટ ઉત્પાદન પ્લેટફોર્મ છે જે વૈશ્વિક બજારોને સેવા આપે છે.
- તેણે બિન-લાભકારી વ્યવસાયને દૂર કરીને અને વૈશ્વિક બજારો માટે મેક ઇન ઇન્ડિયા કરવા માટે નવી સુવિધાઓ ઉમેરીને તેના વ્યવસાય મોડેલને નવેસરથી ગોઠવ્યું છે.
- આ ફેરફાર પછી, તેની ટોચની આવક વધી છે, પરંતુ નિચલી આવક બેલેન્સ-શીટ સાફ કરવાની કવાયત દર્શાવે છે.
- તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, નુકસાનને કારણે, તેની ઓફર નકારાત્મક પી/ઈ પર છે.
- માત્ર સારી માહિતી ધરાવતા/વધારાનું ભંડોળ ધરાવતા/જોખમ લેનારા જ લાંબા ગાળા માટે મધ્યમ ભંડોળ રોકી શકે છે.
કંપની વિશેઃ
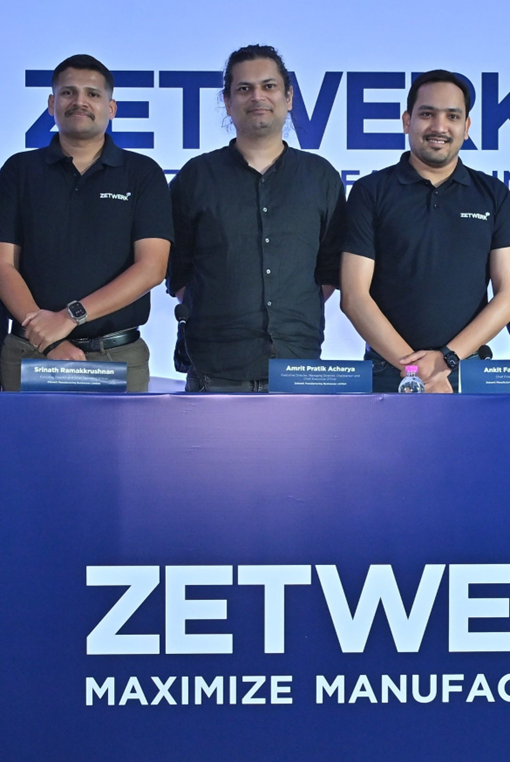
ઝેટવર્ક મેન્યુફેક્ચરિંગ બિઝનેસ લિમિટેડ (ઝેડએમબીએલ) એ ભારત અને વૈશ્વિક સ્તરે ઔદ્યોગિક અને ગ્રાહક ઉત્પાદનો માટે ટેકનોલોજી આધારિત, એસેટ-લાઇટ ઉત્પાદન પ્લેટફોર્મ છે. થર્ડ-પાર્ટી સપ્લાયર્સ અને તેની પોતાની સુવિધાઓના નેટવર્ક દ્વારા તેની એકંદર ઉત્પાદન ક્ષમતા ઝેટવર્ક ઓએસ, તેની માલિકીની ટેકનોલોજી બેકબોન દ્વારા એકીકૃત “યુનિવર્સલ ફેક્ટરી” માં ફેરવાય છે. તેના ગ્રાહકો નવીન સ્ટાર્ટઅપ્સથી લઈને પરિપક્વ કંપનીઓ સુધીના તમામ કદના છે, અને યુટિલિટીઝ, રિન્યુએબલ્સ, કન્ઝ્યુમર ઈલેક્ટ્રોનિક્સ, આર્ટિફિશિયલ ઈન્ટેલિજન્સ ઈન્ફ્રાસ્ટ્રક્ચર, એરોસ્પેસ, સ્પેસ અને ડિફેન્સ, ઓઈલ અને ગેસ અને ઈન્ડસ્ટ્રીયલ ઓટોમેશન સહિતના વિવિધ ઉદ્યોગોમાં ફેલાયેલા છે.
તેના કેટલાક ગ્રાહકોમાં સિમેન્સ ગેમેસા, એસર ઇન્ડિયા પ્રાઇવેટ લિમિટેડ, બોટ, નેક્સ્ટપાવર (અગાઉ નેક્સ્ટ ટ્રેકર), સીજી પાવર એન્ડ ઇન્ડસ્ટ્રીયલ સોલ્યુશન્સ લિમિટેડ, એનટીપીસી રિન્યુએબલ એનર્જી લિમિટેડ, એલ એન્ડ ટી એમએચઆઈ પાવર બોઈલર પ્રાઇવેટ લિમિટેડ, ડીઆરડીઓ (ઈલેક્ટ્રોનિક્સ એન્ડ રડાર ડેવલપમેન્ટ એસ્ટાબ્લિશમેન્ટ (એલઆરડીઈ)), નેશનલ એલ્યુમિનિયમ કંપની લિમિટેડ, ઇન્ડિયન ઓઇલ કોર્પોરેશન લિમિટેડ, મોર્ટેન્સન, નોર્ડેક્સ એક્સિઓના, ઇન્ડિયન એર ફોર્સ અને નુમાલીગઢ રિફાઇનરી લિમિટેડનો સમાવેશ થાય છે. થર્ડ-પાર્ટી સપ્લાયર્સ જેની સાથે તે કામ કરે છે તેમની પાસે શીટ મેટલ સ્ટેમ્પિંગ, મેટલ ફેબ્રિકેશન, ઇન્જેક્શન મોલ્ડિંગ, એક્સ્ટ્રુઝન, એસેમ્બલી, ડાઇ કાસ્ટિંગ, ફોર્જિંગ, ગ્રાઇન્ડિંગ અને મશીનિંગ સહિત ઉત્પાદન પ્રક્રિયાઓમાં ક્ષમતાઓ છે અને ભારત, વિયેતનામ, થાઇલેન્ડ, તાઇવાન, જર્મની, સ્પેન, પૂર્વ યુરોપ, મેક્સિકો અને યુએસએ જેવા ઔદ્યોગિક ભૌગોલિક વિસ્તારો સહિત સરેરાશ કેટલાક દેશોમાં ફેલાયેલા છે. તેની સ્થાપના થઈ ત્યારથી, કંપનીએ જીએમવીના સંદર્ભમાં ગ્રાહકોને રૂ. ૭૪૩૭૪.૨૧ કરોડથી વધુની કિંમતના ઉત્પાદનો અને કાચો માલ વિતરિત કર્યો છે.
રેડસીર રિપોર્ટ અનુસારઃ ઉત્પાદન ક્ષમતા ઘણીવાર વૈશ્વિક સ્તરે છૂટાછવાયા ભાગોમાં વહેંચાયેલી હોય છે, જેમાં ઉત્પાદન સામાન્ય રીતે અસંગઠિત, અલગ સુવિધાઓમાં કરવામાં આવે છે જે વિવિધ ગુણવત્તા અને અસંગત સેવા સ્તરો દ્વારા ચિહ્નિત થાય છે, જે સ્કેલિંગને અક્ષમ અને અવિશ્વસનીય બનાવે છે. આ પડકાર ખાસ કરીને નવા, ઉચ્ચ-વૃદ્ધિ ધરાવતા ઉદ્યોગો જેમ કે પુનઃપ્રાપ્ય ઊર્જા, આર્ટિફિશિયલ ઈન્ટેલિજન્સ, સંરક્ષણ, એરોસ્પેસ અને અવકાશ સંશોધનમાં વધુ સ્પષ્ટ થાય છે, જ્યાં ઉત્પાદિત વસ્તુઓની માંગમાં ઝડપી વૃદ્ધિ અવારનવાર સપ્લાય ચેઈનની મર્યાદાઓને કારણે અટકી જાય છે. કંપની આ પડકારોને પહોંચી વળવા અને નવા ઉદ્યોગોમાં ઉત્પાદનની તકો શોધવા માટે સારી સ્થિતિમાં છે. તે ગ્રાહકોને ગુણવત્તાની જરૂરિયાતો પૂરી કરીને અને સ્પર્ધાત્મક ખર્ચ જાળવી રાખીને, બહુવિધ ભૌગોલિક વિસ્તારોમાં ઝડપથી જટિલ ઉત્પાદનો બનાવવા માટે સક્ષમ બનાવે છે. તેનું પ્લેટફોર્મ મોડલ એસેટ લાઈટ પદ્ધતિથી ક્ષમતા અને સામર્થ્ય વધારવા માટે તૈયાર કરવામાં આવ્યું છે.
ઝેડએમબીએલ ગ્રાહકો માટે માર્કેટ સમય ઝડપી બનાવવા પર ધ્યાન કેન્દ્રિત કરે છે. બહુવિધ થર્ડ પક્ષ સપ્લાયર્સ પાસેથી વધારાની ક્ષમતા એકત્ર કરીને, તે ઝડપ અને ગુણવત્તા માટે સુધારણા કરતી વખતે ઓછી કિંમતે ઉત્પાદનોનું ઉત્પાદન કરવા સક્ષમ છે. ઝેટવર્ક ઓએસ, તેની માલિકીની ટેકનોલોજી, સપ્લાયરની પસંદગી અને ડિજિટલ રેસિપીથી લઈને પ્રોજેક્ટ મેનેજમેન્ટ, ગુણવત્તા નિયંત્રણ અને લોજિસ્ટિક્સ સુધીના તમામ અંતિમ ઓર્ડર પ્રવાહને સંચાલિત કરે છે. તેનું મેન્યુફેક્ચરિંગ પ્લેટફોર્મ બહુવિધ થર્ડ પક્ષ સપ્લાયર્સ અને તેની પોતાની મેન્યુફેક્ચરિંગ સુવિધાઓમાં એક જ ઓર્ડરનું વિતરણ કરી શકે છે, જે એકસાથે ઉત્પાદનને સક્ષમ બનાવે છે. આવા વિતરણ દ્વારા, કંપની ભૌગોલિક સીમાઓને તોડવામાં પણ સક્ષમ છે, જેનાથી તે વિવિધ ભૌગોલિક વિસ્તારોમાં સપ્લાયર્સનો ઉપયોગ કરીને ગ્રાહકોને સેવા આપી શકે છે. ઉપર જણાવેલી ક્ષમતાઓ અને પ્લેટફોર્મ મોડલના આંતરિક લાભોના સંયોજન દ્વારા, તે ગ્રાહકોનો મોટો આધાર બનાવવામાં સક્ષમ બની છે.
તદુપરાંત, રેડસીર રિપોર્ટ અનુસાર, ભારતમાં ઉત્પાદન ક્ષેત્રે ચાઇના+૧ વિવિધતા, ’મેક ઇન ઇન્ડિયા’, સંરક્ષણ સ્વદેશીકરણ અને જાહેર તથા ખાનગી મૂડી ખર્ચ પર વિશાળ ઇન્ફ્રાસ્ટ્રક્ચર ખર્ચ જેવા બહુવિધ ક્ષેત્રીય સાનુકૂળ પવનો છે, પરંતુ તે સપ્લાય છૂટાછવાયા હોવાને કારણે અવિશ્વસનીયતાના પડકારોનો સામનો કરે છે. રેડસીર રિપોર્ટ અનુસાર, નાણાકીય વર્ષ ૨૦૨૬ સુધીમાં, મેન્યુફેક્ચરિંગ પ્લેટફોર્મ્સ પાસે ભારત અને યુએસએમાં અનુક્રમે રૂ. ૧૦.૨૬ – રૂ. ૧૨.૫૭ ટ્રિલિયન (યુએસઇં ૧૨૦.૬૫-૧૪૭.૯૧ બિલિયન) અને રૂ. ૨.૦૭ – રૂ. ૬.૨૬ ટ્રિલિયન (યુએસઇં ૨૪.૩૨-૭૩.૬૦ બિલિયન) નું કુલ એડ્રેસેબલ માર્કેટ (“ટીએએમ”) છે. નાણાકીય વર્ષ ૨૦૨૬ થી, ઉત્પાદન પ્લેટફોર્મ માટેનું કુલ એડ્રેસેબલ માર્કેટ નાણાકીય વર્ષ ૨૦૩૧ સુધીમાં ભારત અને યુએસએમાં અનુક્રમે રૂ. ૧૭.૬૮ – રૂ. ૨૦.૦૦ ટ્રિલિયન (યુએસઇં ૨૦૮.૦૧-૨૩૫.૨૭ બિલિયન) અને રૂ. ૨૬.૭૬ – રૂ. ૩૦.૯૫ ટ્રિલિયન (યુએસઇં ૩૧૪.૮૧-૩૬૪.૦૯ બિલિયન) સુધી વધવાની ધારણા છે.
ઝેડએનબીએલના બે રિપોર્ટેબલ બિઝનેસ સેગમેન્ટ્સ જેના દ્વારા તે ઉત્પાદન પ્લેટફોર્મનું નાણાકીયકરણ કરે છે તે છેઃ
(૧) તેનો મેન્યુફેક્ચરિંગ બિઝનેસ સેગમેન્ટ, જ્યાં તે ગ્રાહકોને તેના એકત્રિત સપ્લાયર્સ અને પોતાની સુવિધાઓ દ્વારા વિવિધ ઔદ્યોગિક અને ગ્રાહક ઉત્પાદનો બનાવવાની ક્ષમતા આપે છે; અને
(ર) તેનો ઇકોસિસ્ટમ બિઝનેસ સેગમેન્ટ, જે ટેરા૯૧ તરીકે બ્રાન્ડેડ છે, જ્યાં તે સપ્લાયર્સ પાસેથી ઔદ્યોગિક વસ્તુઓને એકત્રિત કરે છે અને મેળવે છે, જે ગ્રાહકો માટે ખર્ચ અસરકારક ખરીદીને સક્ષમ બનાવે છે, જેમાં તેના ઉત્પાદન વ્યવસાયના ગ્રાહકોનો પણ સમાવેશ થાય છે.
ઈન્ડ એએસ ૧૦૮ ઓપરેટિંગ સેગમેન્ટ્સ પર આધારિત તેની સેગમેન્ટ આવક – મેન્યુફેક્ચરિંગ બિઝનેસ તેની વૃદ્ધિનું મુખ્ય ચાલક બળ રહ્યું છે, જે ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા ત્રણ મહિનાના સમયગાળા અને નાણાકીય વર્ષ ૨૦૨૬ માટે કામગીરીમાંથી તેની આવકના અનુક્રમે ૪૬.૧૯% અને ૫૮.૯૧% હિસ્સો ધરાવે છે. તે મર્યાદિત ઉદ્યોગોને સેવા આપતા માત્ર ભારતના માર્કેટપ્લેસમાંથી બહુવિધ માંગ એન્જિન, બહુ-ભૌગોલિક સપ્લાયર આધાર અને ભારતમાં તેમજ આંતરરાષ્ટ્રીય સ્તરે ગ્રાહકો માટે વિસ્તૃત ક્ષમતા ધરાવતા વૈવિધ્યસભર અને સ્થિતિસ્થાપક ઉત્પાદન પ્લેટફોર્મમાં વિકસિત થયું છે. ૩૦ જૂન, ૨૦૨૬ સુધીમાં, તેના પેરોલ પર ૩૭૫૪ કર્મચારીઓ અને વધારાના ૭૪૮૨ કામચલાઉ કામદારો હતા. ઉપરોક્ત તારીખ અનુસાર, તેની ઓર્ડર બુક આશરે રૂ. ૧૬૨૧૦ કરોડ હતી.
ઈશ્યૂ વિગતો/મૂડી ઇતિહાસઃ
કંપની રૂ. ૫૦૧૨.૩૩ કરોડનો તેનો પ્રથમ બુક બિલ્ડીંગ રૂટ કોમ્બો આઈપીઓ લાવી રહી છે (અપર કેપ પર આશરે ૩૩૧૯૪૨૨૫૫ ઇક્વિટી શેર્સ). આઈપીઓમાં રૂ. ૨૮૩૦.૦૦ કરોડના નવા ઇક્વિટી શેર્સ (અપર કેપ પર આશરે ૧૮૭૪૧૭૨૧૯ ઇક્વિટી શેર્સ), અને ૧૪૪૫૨૫૦૩૬ ઇક્વિટી શેર્સનો ઓફર ફોર સેલ (ઓએફએસ) (અપપર કેપ પર રૂ. ૨૧૮૨.૩૩ કરોડની કિંમત) સમાવિષ્ટ છે. કંપનીએ રૂ. ૧ દરેકના ઇક્વિટી શેર દીઠ રૂ. ૧૪૩ – રૂ. ૧૫૧ ના પ્રાઇસ બેન્ડની જાહેરાત કરી છે. આ ઈશ્યૂ ૧૫ ઓક્ટોબર, ૨૦૨૬ ના રોજ સબ્સ્ક્રિપ્શન માટે ખુલશે અને ૧૯ ઓક્ટોબર, ૨૦૨૬ ના રોજ બંધ થશે. લઘુત્તમ અરજી ૯૯ ઇક્વિટી શેર્સ માટે અને ત્યારપછી તેના ગુણાંકમાં કરવાની રહેશે. ફાળવણી પછી, શેર્સ બીએસઈ અને એનએસઈ પર લિસ્ટેડ થશે. આ ઈશ્યૂ આઈપીઓ પછીની પેઇડ-અપ ઇક્વિટી મૂડીના ૧૯.૫૯% હિસ્સો ધરાવે છે. નવા ઇક્વિટી ઈશ્યૂની ચોખ્ખી આવકમાંથી, કંપની રૂ. ૧૩૦૦ કરોડ કંપની દ્વારા લેવામાં આવેલા કેટલાક દેવાની ચુકવણી/આગાઉથી ચુકવણી માટે, રૂ. ૮૬૦ કરોડ તેની પેટાકંપનીઓ દ્વારા લેવામાં આવેલા કેટલાક દેવાની ચુકવણી/આગાઉથી ચુકવણી માટે, અને બાકીની રકમ અકાર્બનિક વૃદ્ધિ / સામાન્ય કોર્પોરેટ હેતુઓ માટે ઉપયોગ કરશે.
કંપનીએ તેના પાત્ર કર્મચારીઓ માટે ૭૦૦૦૦૦ ઇક્વિટી શેર્સ (અપર કેપ પર રૂ. ૧૦.૫૭ કરોડની કિંમત) અનામત રાખ્યા છે, અને તેમને શેર દીઠ રૂ. ૧૪ નું ડિસ્કાઉન્ટ આપી રહી છે. બાકીનામાંથી, તેણે ક્યુઆઈબી માટે ૭૫% થી ઓછું નહીં, એચએનઆઈ માટે ૧૫% થી વધુ નહીં, અને છૂટક રોકાણકારો માટે ૧૦% થી વધુ નહીં ફાળવ્યા છે.
આ ઈશ્યૂના સંયુક્ત બુક રનિંગ લીડ મેનેજર્સ (બીઆરએલએમ) કોટક મહિન્દ્રા કેપિટલ કંપની લિમિટેડ, મોર્ગન સ્ટેનલી ઇન્ડિયા કંપની પ્રાઇવેટ લિમિટેડ, ગોલ્ડમેન સેક્સ (ઇન્ડિયા) સિક્યોરિટીઝ પ્રાઇવેટ લિમિટેડ, એવેન્ડસ કેપિટલ પ્રાઇવેટ લિમિટેડ, જેએમ ફાઇનાન્શિયલ લિમિટેડ, એચએસબીસી સિક્યોરિટીઝ એન્ડ કેપિટલ માર્કેટ્સ (ઇન્ડિયા) પ્રાઇવેટ લિમિટેડ, અને પેન્ટોમેથ કેપિટલ એડવાઈઝર્સ પ્રાઇવેટ લિમિટેડ છે, જ્યારે કેફિન ટેકનોલોજીસ લિમિટેડ ઈશ્યૂના રજિસ્ટ્રાર છે. કોટક સિક્યોરિટીઝ લિમિટેડ, સ્પાર્ક ઇન્સ્ટિટ્યુશનલ ઇક્વિટીઝ પ્રાઇવેટ લિમિટેડ, જેએમ ફાઇનાન્શિયલ સર્વિસીસ લિમિટેડ, અને અસિત સી મહેતા ઇન્વેસ્ટમેન્ટ ઇન્ટરમીડિએટ્સ લિમિટેડ સિન્ડિકેટ સભ્યો તરીકે છે.
ફેસ વેલ્યુ પર પ્રારંભિક ઇક્વિટી શેર્સ જારી કર્યા પછી, કંપનીએ જુલાઈ ૨૦૧૮ અને સપ્ટેમ્બર ૨૦૨૦ વચ્ચે શેર દીઠ રૂ. ૧૮૩૫ – રૂ. ૪૯૯૨૬ ના ભાવ રેન્જમાં (રે. ૧ એફવી ના આધારે) વધુ ઇક્વિટી શેર્સ જારી કર્યા છે. તેણે નવેમ્બર ૨૦૨૨ માં ૧ માટે ૯૯૯ ના ગુણોત્તરમાં બોનસ શેર્સ પણ જારી કર્યા છે. પ્રમોટર્સ/વેચાણકર્તા ભાગીદારો દ્વારા શેર સંપાદનની સરેરાશ કિંમત નગણ્ય, રૂ. ૦.૦૬, રૂ. ૦.૧૮, રૂ. ૦.૨૩, રૂ. ૩.૯૪, રૂ. ૬.૩૧, રૂ. ૭.૮૪, રૂ. ૮.૮૮, રૂ. ૮.૮૯, રૂ. ૧૨.૯૨, ૧૩.૯૭, રૂ. ૪૨.૨૮, રૂ. ૪૬.૩૦, રૂ. ૫૪.૬૬, રૂ. ૧૩૦.૩૪, રૂ. ૧૫૭.૮૭, રૂ. ૧૭૮.૫૮, અને રૂ. ૧૮૨.૧૦ શેર દીઠ છે.
આઈપીઓ પછી, તેની રૂ. ૧૫૦.૬૮ કરોડ (૧૫૦૬૭૭૨૬૫૯ ઇક્વિટી શેર્સ) ની વર્તમાન પેઇડ-અપ ઇક્વિટી મૂડી વધીને રૂ. ૧૬૯.૪૨ કરોડ (૧૬૯૪૧૮૯૮૭૮ ઇક્વિટી શેર્સ) થશે. પ્રાઇસ બેન્ડની અપપર કેપના આધારે, કંપની રૂ. ૨૫૫૮૨.૨૭ કરોડનું માર્કેટ કેપ શોધી રહી છે.
નાણાકીય કામગીરીઃ
નાણાકીય કામગીરી મોરચે, છેલ્લા ત્રણ નાણાકીય વર્ષ માટે, કંપનીએ (એકીકૃત ધોરણે) રૂ. ૧૨૫૨૩.૪૬ કરોડ / રૂ. – (૮૫૨.૫૩) કરોડ (નાણાકીય વર્ષ ૨૪), રૂ. ૧૧૪૯૨.૨૩ કરોડ / રૂ. – (૨૧૫.૦૭) કરોડ (નાણાકીય વર્ષ ૨૫), અને રૂ. ૧૬૧૦૦.૬૩ કરોડ / રૂ. – (૯૬૪.૩૯) કરોડ (નાણાકીય વર્ષ ૨૬) ની કુલ આવક/ચોખ્ખો નફો/ – (નુકસાન) નોંધાવ્યું છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ પૂરા થયેલા નાણાકીય વર્ષ ૨૭ ના પ્રથમ ત્રિમાસિક ગાળા માટે, તેણે રૂ. ૪૧૯૫.૭૦ કરોડની કુલ આવક પર રૂ. – (૬૪.૧૩) કરોડનું નુકસાન નોંધાવ્યું છે. કંપનીએ નાણાકીય વર્ષ ૨૬ થી તેની ટોપલાઇનમાં વૃદ્ધિ નોંધાવી હતી, પરંતુ નાણાકીય વર્ષ ૨૬ માટે વધુ નુકસાન દર્શાવ્યું હતું, જે પ્રથમ ત્રિમાસિક ગાળા-નાણાકીય વર્ષ ૨૭ માટે ઘટ્યું હતું. રૂ. ૨૨૨.૩૭ કરોડના ઉચ્ચ વેપાર લેણાં ચિંતા ઉપજાવે છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ તેની રૂ. ૧૧૪૪.૫૫ કરોડની આકસ્મિક જવાબદારીઓ ચેતવણી આપે છે.
છેલ્લા ત્રણ નાણાકીય વર્ષ માટે, કંપનીએ રૂ. – (૪.૫૪) ની સરેરાશ ઈપીએસ અને – (૧૫.૬૪) % ની સરેરાશ આરઓએનડબલ્યુ દર્શાવી છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ રૂ. ૨૫.૮૫ ના તેના એનએવી ના આધારે આ ઈશ્યૂ ૫.૮૪ ના પી/બીવી પર અને અપપર કેપ પર શેર દીઠ રૂ. ૩૯.૫૯ ના આઈપીઓ પછીના એનએવી ના આધારે ૩.૮૧ ના પી/બીવી પર પ્રાઇસ થયેલ છે.
જો આપણે આઈપીઓ પછીની સંપૂર્ણ રીતે પાતળી પેઇડ-અપ ઇક્વિટી મૂડીમાં નાણાકીય વર્ષ ૨૭ ના વાર્ષિક નુકસાનને આધારે ગણીએ, તો માગવામાં આવેલ કિંમત ૪૯.૭૨ ના નકારાત્મક પી/ઈ પર આવે છે. નાણાકીય વર્ષ ૨૬ ની કમાણીના આધારે પણ, પી/ઈ નકારાત્મક રહે છે. આમ, ઈશ્યૂ નકારાત્મક રીતે પ્રાઇસ થયેલ છે, જે તેને મોંઘો દાવ બનાવે છે.
અહેવાલ કરેલ સમયગાળા માટે, નુકસાનને કારણે, કંપનીએ તેના પીએટી માર્જિન, અથવા આરઓસીઈ માર્જિન ડેટા આપ્યા નથી.
ડિવિડન્ડ નીતિઃ
ઓફર દસ્તાવેજના અહેવાલ કરેલ સમયગાળા માટે કંપનીએ કોઈ ડિવિડન્ડ જાહેર કર્યું નથી. તેણે તેની કમાણી અને ભવિષ્યની સંભાવનાઓના આધારે માર્ચ ૨૦૨૬ માં ડિવિડન્ડ નીતિ અપનાવી છે.
લિસ્ટેડ સાથીદારો સાથે સરખામણીઃ
ઓફર દસ્તાવેજ અનુસાર, કંપની પાસે સરખામણી કરવા માટે કોઈ લિસ્ટેડ સાથીદારો નથી.
મર્ચન્ટ બેન્કરનો ટ્રેક રેકોર્ડઃ
આ ઈશ્યૂ સાથે સંકળાયેલા સાત બીઆરએલએમએસ એ છેલ્લા ત્રણ નાણાકીય વર્ષોમાં ૧૦૯ પબ્લિક ઈશ્યૂ હાથ ધર્યા છે, જેમાંથી ૨૯ ઈશ્યૂ લિસ્ટિંગ તારીખે ઓફર કિંમતથી નીચે બંધ થયા હતા.
નિષ્કર્ષઃ
ઝેડએમબીએલ એ ઔદ્યોગિક અને ગ્રાહક ઉત્પાદનો માટે ટેકનોલોજી આધારિત, એસેટ-લાઇટ ઉત્પાદન પ્લેટફોર્મ છે જે વૈશ્વિક બજારોને સેવા આપે છે. તેણે બિન-લાભકારી વ્યવસાયને દૂર કરીને અને વૈશ્વિક બજારો માટે મેક ઇન ઇન્ડિયા કરવા માટે નવી સુવિધાઓ ઉમેરીને તેના વ્યવસાય મોડેલને નવેસરથી ગોઠવ્યું છે. આ ફેરફાર પછી, તેની ટોચની આવક વધી છે, પરંતુ નિચલી આવક બેલેન્સ-શીટ સાફ કરવાની કવાયત દર્શાવે છે. ૩૦ જૂન, ૨૦૨૬ ના રોજ તેની ઓર્ડર બુક રૂ. ૧૬+હજાર કરોડ હતી. તે એક સંપૂર્ણ લાંબા ગાળાના રેસનો ઘોડો છે. તેના તાજેતરના સરેરાશ નાણાકીય ડેટાના આધારે, નુકસાનને કારણે, તેની ઓફર નકારાત્મક પી/ઈ પર છે. માત્ર સારી માહિતી ધરાવતા/વધારાનું ભંડોળ ધરાવતા/જોખમ લેનારા જ લાંબા ગાળા માટે મધ્યમ ભંડોળ રોકી શકે છે.
Review By Dilip Davda on August, 2026
Review Author
DISCLAIMER: No financial information whatsoever published anywhere here should be construed as an offer to buy or sell securities, or as advice to do so in any way whatsoever. All matter published here is purely for educational and information purposes only and under no circumstances should be used for making investment decisions. My reviews do not cover GMP market and operators game plans. Readers must consult a qualified financial advisor before making any actual investment decisions, based the on information published here. With entry barriers, SEBI wants only well-informed investors to participate in such offers. With crazy listings in the recent past, SME IPOs drew the attention of investors across the board and lead to seer madness. However, as SME issues have entry barriers and continued low preference from the broking community, any reader taking decisions based on any information published here does so entirely at their own risk. The above information is based on information available as of date coupled with market perceptions. The Author has no plans to invest in this offer.
About Dilip Davda
Dilip Davda is veteran journalist associated with stock market since 1978. He is contributing to print and electronic media on stock markets/insurance/finance since 1985.
Dilip Davda is a leading reviewer of public issues and NCDs in the primary stock market in India. The knowledge he gained over 3 decades while working in the stock market and a strong relationship with popular lead managers makes his reviews unique. His detailed fundamental and financial analysis of companies coming up with IPOs helps investors in the primary stock market. Dilip Davda has a special interest in analyzing the SME companies and writing reviews about their public issues. His reviews are regularly published online and in news papers.
(Dilip Davda -SEBI registered Research Analyst-Mumbai,
Registration no. INH000003127 (Perpetual)
Email id: dilip_davda@rediffmail.com ).
